Isin:
Fino al 12% annuo con il Certificate di Citi su BPER, Leonardo, Saipem e Stellantis. La barriera capitale regge ribassi fino al 70%
I numeri che contano
12%
Rendimento annuo potenziale
30%
Barriera di protezione del capitale
(protegge da ribassi sul peggior titolo del paniere fino a -70%)
(protegge da ribassi sul peggior titolo del paniere fino a -70%)
50%
Barriera premio (1,0% mensile).
1000€
Taglio del Certificato di Citigroup
SPONSORIZZATO – DISCLAIMER COMMERCIALE
Quello che stai leggendo è un articolo sponsorizzato, ma il contenuto ha finalità informative ed educative e non costituisce consulenza all’investimento. Prima di prendere qualsiasi decisione di investimento consultati con un professionista autorizzato. Finanza e Certificati non si assume alcuna responsabilità per le scelte di investimento fatte dalle sue lettrici e dai suoi lettori.
Il Certificate in breve (XS3127843517)
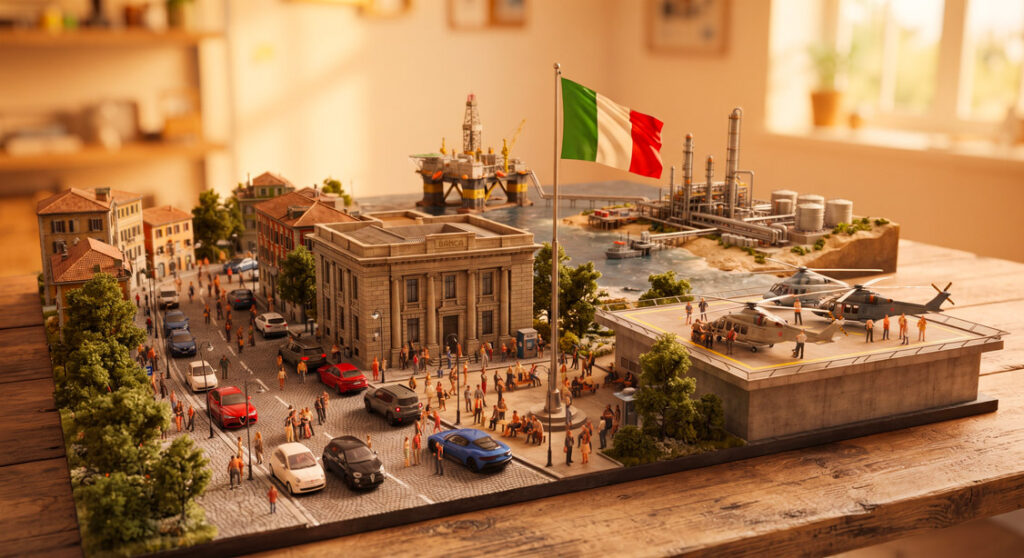
Una cedola dell’1% al mese e una barriera capitale al 30% del valore iniziale: sono i due numeri attorno a cui ruota il nuovo certificato a capitale condizionatamente protetto emesso da Citi su un paniere worst of composto da BPER Banca, Leonardo, Saipem e Stellantis.
Il primo è il rendimento potenziale, fino al 12% annuo lordo indicativo su un orizzonte di tre anni. Il secondo è la protezione, e va letto nel verso giusto: 30% è il livello sotto il quale nessuno dei quattro titoli deve chiudere alla valutazione finale, il che equivale a un cuscinetto che assorbe un crollo fino al 70% del titolo peggiore del paniere prima che il capitale venga intaccato. È una delle barriere più profonde riscontrabili oggi sul listino tra i prodotti a cedola a doppia cifra.
Ci sono poi due caratteristiche meno immediate che definiscono il profilo del prodotto: le barriere sono separate, al 50% per le cedole e al 30% per il capitale. La soglia di rimborso anticipato resta fissa al 100% per tutta la vita del certificato.
La carta d’identità del certificate di Citi
ISIN: XS3127843517
| Emittente | Citigroup Global Markets Funding Luxembourg S.C.A. (“CGMFL”) |
| Rating | A1 (Moody’s) / A+ (S&P) / AA- (Fitch) |
| Sottostanti | BPER Banca, Leonardo, Saipem e Stellantis (worst-of) |
| Premio mensile | 1,00% = 10 euro per certificato (12% annuo indicativo) |
| Barriera premio | 50% del valore iniziale (fissa, osservata a ogni data mensile) |
| Barriera capitale (Knock-In) | 30% del valore iniziale (europea — osservata solo a scadenza), protegge da ribassi fino a -70% |
| Durata | 3 anni — Emissione: 2 settembre 2026, Scadenza: 3 settembre 2029 |
| Tipologia | Memory Coupon Barrier Autocall (Cash Collect a memoria) |
| Autocall | Sì, a partire dal 2 aprile 2027 |
| Effetto memoria | Sì — i premi non pagati si accumulano |
| Taglio | 1.000 euro per certificato |
Il basket dei sottostanti
BPER Banca — Capitalizza circa 29,6 miliardi di euro e quota attorno ai 14,19 euro, con un massimo delle ultime 52 settimane a 15,10 euro toccato il 6 agosto 2026 e un minimo a 10,085 euro del 23 marzo. Alle spalle ha un’operazione ormai assorbita, la fusione con Popolare di Sondrio, operativa dall’aprile 2026. È inoltre uno dei nomi al centro del risiko bancario: il rimedio antitrust previsto per l’operazione Intesa Sanpaolo su Mps prevede che Unipol rilevi circa 635 filiali da fondere con BPER.
Leonardo — Capitalizza circa 29,7 miliardi e quota attorno ai 51,35 euro, dopo un massimo a 66,26 euro raggiunto il 12 marzo 2026 e un minimo a 44,25 euro del 26 giugno. Il gruppo ha alzato la guidance 2026 ad agosto, con ordini del primo semestre cresciuti del 45% a circa 16 miliardi e un portafoglio complessivo sopra i 59 miliardi anche per effetto dell’integrazione di Iveco Defence Vehicles. Il titolo resta però sensibile alle notizie sui bilanci della difesa europei, come ha mostrato la seduta del 31 agosto.
Saipem — Capitalizza circa 8,85 miliardi e quota attorno ai 4,56 euro, con un massimo a 4,846 euro del 15 giugno 2026 e un minimo a 2,449 euro del 2 gennaio. È il titolo del paniere con la performance a dodici mesi più ampia, circa il 90%, e con il minimo più recente più vicino alla barriera premio indicativa. C’è poi un elemento specifico da tenere presente, di cui parliamo più avanti: la fusione con Subsea7, che ha già ottenuto il via libera di otto autorità antitrust su sedici ed è entrata in fase due in Europa e Australia.
Stellantis — Quota attorno ai 4,71 euro, con una capitalizzazione poco inferiore ai 14 miliardi. È il titolo che nel paniere arriva da una fase di ribassi: la performance a dodici mesi è negativa di oltre il 42%, il massimo delle ultime 52 settimane risale al 5 gennaio 2026 a 9,851 euro e il minimo, a 4,3705 euro, è stato toccato il 19 agosto 2026, quindi poche settimane fa.
Valori iniziali e barriere
| Sottostante | Ticker | Borsa | Valore Iniziale/Autocall Barrier Level | Barriera Premio (50%) | Barriera Capitale (30%) |
|---|---|---|---|---|---|
| BPER Banca S.p.A. | BPE IM | Borsa Italiana | 14,07 € | 7,035 € | 4,2221€ |
| Leonardo S.p.A. | LDO IM | Borsa Italiana | 51,39 € | 25,695 € | 15,417 € |
| Saipem S.p.A. | SPM IM | Borsa Italiana | 4,414 € | 2,207 € | 1,3242 € |
| Stellantis N.V. | STLAM IM | Borsa Italiana | 4,512 € | 2,256 € | 1,3536 € |
Ogni mese, alla data di osservazione, si guarda il titolo che in quel momento ha la performance peggiore rispetto al proprio valore iniziale. Non la media dei quattro, non il paniere nel suo insieme: solo il peggiore. Se quel titolo chiude pari o sopra il 50% del proprio livello di partenza, la cedola da 10 euro viene pagata. Altrimenti resta in memoria.
L’effetto memoria è pieno: le cedole accantonate vengono corrisposte tutte insieme alla prima osservazione utile in cui la condizione torna verificata.
Esempio numerico ipotetico su un investimento di 10.000€
Periodo | Situazione | Pagamento |
Mese 1-4 | Worst performer sempre sopra il 50% | 400 € (4 × 100) |
Mese 5-6 | Worst performer scende al 45% | 0 € (2 premi in memoria) |
Mese 7 | Worst performer torna sopra il 50% | 300€ (recupero dei 2 premi saltati + il premio del settimo mese) |
C’è poi una zona intermedia che vale la pena mettere a fuoco, perché è il punto che più spesso viene letto male. Le due barriere non coincidono: quella sulle cedole è al 50%, quella sul capitale al 30%. Se alla scadenza il peggior titolo si trova sotto il 50% ma sopra il 30% (poniamo al 40% del valore iniziale) l’investitore non ha incassato cedole per tutto il periodo in cui il titolo è rimasto sotto la soglia, ma riceve comunque i 1.000 euro di nominale per intero. Il rendimento a quel punto sarà stato quello delle cedole maturate prima del calo sotto il 50%, ma il capitale resterebbe integro.
Dalla settima osservazione mensile, il 2 aprile 2027, entra in vigore la clausola di richiamo automatico. Se in una di quelle date il peggiore dei quattro titoli chiude pari o sopra il proprio valore iniziale, il certificato si estingue: l’investitore riceve i 1.000 euro di nominale più la cedola di quel mese e le eventuali cedole in memoria, e il prodotto si chiude in anticipo.
In altri termini il rimborso anticipato scatta al 2 aprile 2027, o nelle date successive indicate per l’autocall, se i titoli del paniere sono al di sopra della quotazione registrata il 2 settembre 2026.
Cosa succede a scadenza
✅ Scenario Favorevole
Condizione: nessuno dei titoli chiude sotto il 30% del proprio valore iniziale.
Capitale a scadenza: i 1.000 euro (100% del nominale), più le cedole incassate. Tutto ciò indipendentemente da quanto siano effettivamente saliti o scesi i tre titoli.
In altri termini un rendimento potenziale fino al 36% in tre anni, se il certificato non va prima in autocall. Tutto ciò naturalmente al lordo delle imposte e dei costi incorporati nel prodotto.
❌ Scenario Sfavorevole
Condizione: almeno uno dei titoli scende di oltre il 70% del valore iniziale.
Capitale a scadenza: in questo caso il rimborso non è più fisso, ma legato in modo lineare alla performance del worst performer rispetto allo strike: capitale = 1.000 euro × (100% + rendimento finale del worst performer, negativo). Il capitale rimborsato coincide quindi con il valore percentuale residuo del titolo peggiore rispetto allo strike, fino alla possibilità teorica di azzeramento se quel titolo si azzera.
Se ad esempio il worst performer a scadenza fosse sceso del 75% (quindi il 25% del valore iniziale) il certificato sarebbe rimborsato come segue:
1.000 € × 25% = 250 euro
Perdita di capitale: -750 euro (-75%)
Nota importante: in questo certificato la barriera capitale al 30% è di tipo europeo e a differenza di altre tipologie di barriere viene osservata solo a scadenza e quindi a settembre 2029, non durante tutta la vita del certificato. Questo significa che flessioni anche molto profonde di uno dei titoli nel corso dei tre anni non fanno scattare alcuna perdita, purché il titolo torni sopra quella soglia entro la data di valutazione finale.
I punti di forza
- Barriera capitale al 30%, che assorbe ribassi fino al 70% rispetto al valore iniziale: tra le più profonde riscontrabili sui certificati worst of a doppia cifra
- Effetto memoria pieno sulle cedole non pagate
- Barriere separate tra premio e capitale, con una fascia intermedia in cui il capitale resta integro anche senza flusso cedolare
- Barriera capitale di tipo europeo, osservata una sola volta alla valutazione finale e non lungo tutta la vita del prodotto
- Paniere composto interamente da titoli quotati su Borsa Italiana, tutti facilmente monitorabili
- Garante Citigroup Global Markets Limited, con rating A1, A+ e AA-
I principali rischi
Il rischio sul capitale. La protezione del certificato sul capitale vale solo alla valutazione finale del 3 settembre 2029 e solo se il peggior titolo non ha perso oltre il 70%. In quel contrario la perdita è proporzionale, fino alla possibilità teorica di azzeramento.
Le obbligazioni sono emesse da Citigroup Global Markets Funding Luxembourg (CGMFL) e garantite da Citigroup Global Markets Limited (CGML), con rating A1 (Moody’s) / A+ (S&P) / AA- (Fitch). In caso di insolvenza di Citigroup Global Markets Funding Luxembourg o della garante Citigroup Global Markets Limited, o di applicazione degli strumenti di risoluzione bancaria, l’investitore diventa un creditore ordinario indipendentemente dall’andamento dei quattro titoli. I certificati sono strumenti di debito non garantiti.
Il certificato è quotato su EuroTLX e su Euronext Dublino, e Citigroup Global Markets Europe intende fornire un prezzo indicativo di riacquisto su base giornaliera, ma può sospendere questa attività in qualsiasi momento e senza preavviso. Chi vende prima della scadenza può ottenere un prezzo anche sensibilmente inferiore al nominale in base all’andamento del mercato.
Quattro titoli, un solo mercato, tre settori ciclici — banche, difesa, energia — più l’automotive. Uno shock che colpisca Piazza Affari nel suo insieme o uno dei sottostanti si rifletterebbe sul paniere worst of naturalmente.
Vantaggi fiscali potenziali
Tassazione: 26% su premi e plusvalenze
Compensazione minusvalenze: I premi generano redditi diversi compensabili con perdite pregresse nel “zainetto fiscale” (entro 4 anni dalla realizzazione della minusvalenza).
Perché è utile? chi ha minusvalenze da recuperare può incassare i premi di questo certificato in tutto o in parte esentasse fino a copertura delle minus, ottimizzando l’efficienza fiscale del portafoglio.
Disclaimer: Le informazioni hanno carattere generale e non costituiscono consulenza tributaria. La normativa fiscale è soggetta a modifiche. Consultare un commercialista per la propria situazione specifica.
Sintesi finale
Il Cash Collect di Citi su BPER, Leonardo, Saipem e Stellantis è un prodotto costruito sulla protezione più che sul rendimento. Il 12% annuo non è il numero più alto del listino, ma in cambio si ottiene una barriera capitale al 30%, che regge un crollo fino al 70% del titolo peggiore, e una struttura a due barriere separate che lascia intatto il nominale anche in scenari in cui il flusso cedolare si interrompe.
Il profilo di chi può essere interessato è abbastanza definito: un investitore che ritiene improbabile un crollo di questa ampiezza su titoli che già oggi, in un caso, viaggiano sui minimi di periodo, e che accetta un orizzonte pieno di tre anni senza contare su un’uscita anticipata. Chi cerca invece cedole più generose deve mettere in conto barriere più corte o panieri più volatili: il rendimento non è mai gratuito.
Come sempre nei prodotti worst of, l’esito finale dipenderà interamente dal peggiore dei quattro titoli, quale che sia. Prima di qualsiasi decisione è indispensabile leggere il KID e i Final Terms, che l’emittente mette a disposizione e che contengono gli scenari di performance calcolati secondo la metodologia PRIIPs e i livelli definitivi fissati alla data di strike. Il certificato rientra nella categoria ACEPI dei prodotti a Capitale Condizionatamente Protetto.
Consulta i Final Terms e il KID del certificato, oltre al Base Prospectus, sul sito web dell’emittente o dell’intermediario collocatore prima di qualunque decisione.
Articolo aggiornato al 2/09/2026 • ISIN: XS3127843517 • Le performance passate non sono indicative di risultati futuri
Se ti è piaciuto questo articolo iscriviti alla nostra newsletter. L’iscrizione è gratuita.
Disclaimer
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative ed educative. Non costituiscono consulenza finanziaria, raccomandazione d’investimento né sollecitazione al pubblico risparmio. I mercati finanziari comportano rischi, inclusa la possibile perdita del capitale. Prima di effettuare qualsiasi operazione o di fare qualsiasi scelta di investimento, è necessario valutare il proprio profilo di rischio, verificare attentamente le fonti ufficiali e approfondire il tema con un consulente finanziario abilitato. I contenuti qui pubblicati non si sostituiscono alle fonti ufficiali che l’investitore è sempre chiamato a verificare. Finanza e Certificati non si assume alcuna responsabilità per le decisioni d’investimento dei lettori, anche qualora queste fossero basate su informazioni esatte o inesatte pubblicate sul sito.
Newsletter
Ricevi ogni settimana le nostre analisi direttamente
nella tua casella di posta.
Attenzione
L’investimento in questi strumenti finanziari comporta tipicamente dei rischi e non è adatto a qualunque tipo di investitore.
Si ritiene, quindi, necessario che gli investitori, prima di assumere qualunque decisione d’investimento, richiedano una consulenza alla banca o all’intermediario finanziario di fiducia, al proprio consulente per gli investimenti.
Tutti gli importi e rendimenti indicati nella presente comunicazione sono da intendersi al lordo delle tasse.
La presente comunicazione non costituisce sollecitazione, offerta, consulenza o raccomandazione all’investimento e, pertanto, qualsiasi decisione di investimento e il relativo rischio rimangono a carico dell’investitore.
I risultati passati non sono indicativi di quelli futuri.
ti è piaciuto questo contenuto?